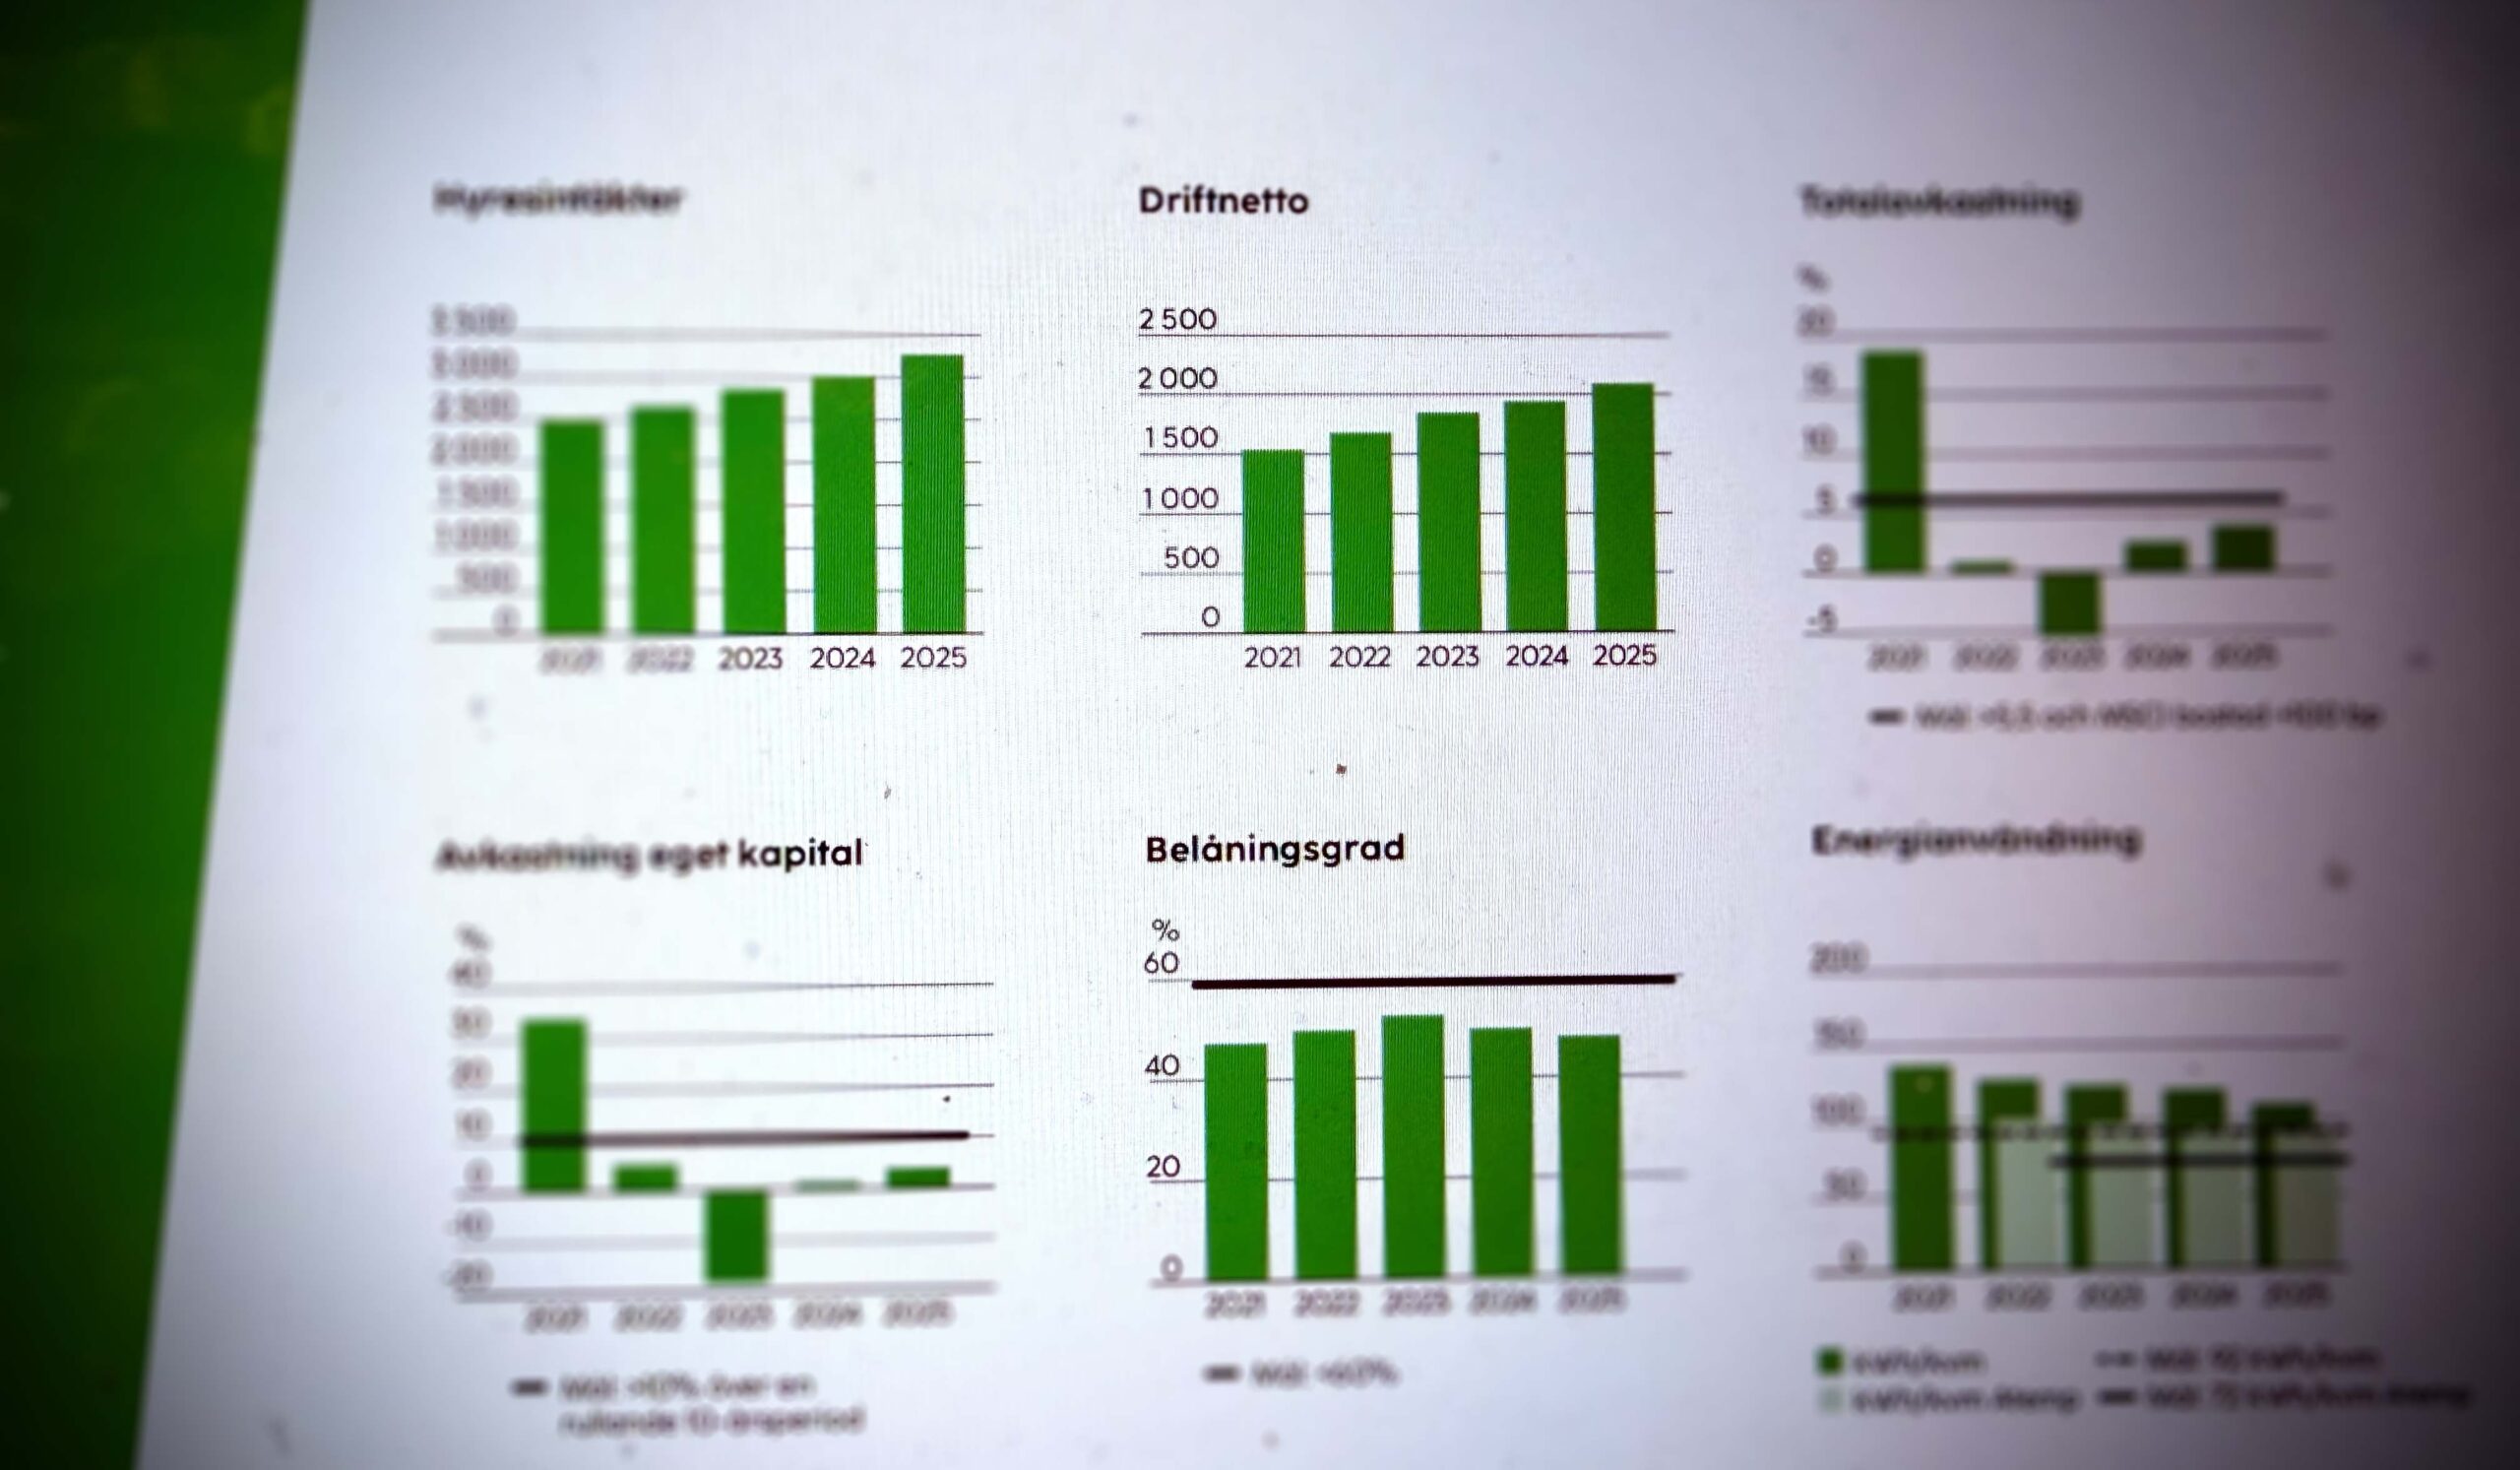
Nu presenterar Hyresgästföreningen sin årliga granskning Privatvärdarnas ekonomi. Liksom tidigare år kan budskapet sammanfattas: bolagens överskott från förvaltningen är rekordhögt, och bolagen bör därför visa återhållsamhet när hyrorna ska förhandlas. Möjligen är tonen skarpare i år, vilket syns i en kommentar från Martin Hofverberg, chefekonom på Hyresgästföreningen.
– Bolagens egna siffror visar att överskotten från fastigheterna är de högsta på tio år. Det som pressade dem var räntorna på lån de själva valde att ta, och den notan har hyresgästerna redan betalat med höjda hyror. Räntorna har nu sjunkit från toppen, men hyrorna ligger kvar. Det måste vägas in i årets hyresförhandlingar, säger Martin Hofverberg, chefekonom på Hyresgästföreningen.
I rapporten Privatvärdarnas ekonomi granskar Hyresgästföreningen årsredovisningarna från 20 privata fastighetsbolag. Några av de siffror som framhålls:
- Hyresintäkterna per kvadratmeter ökade med 43 procent mellan 2019 och 2025, medan fastighetskostnaderna ökade med 32 procent.
- Driftnettot, alltså överskottet från den löpande förvaltningen före räntor och administration, ökade med cirka 51 procent under samma period.
- Under 2025 fanns i genomsnitt 64 kronor kvar av varje hundralapp i hyresintäkter efter fastighetskostnaderna (drift, underhåll, administration och fastighetsskatt), men före räntor och andra finansiella poster.
Hyresgästföreningen resonerar att det tidigare framför allt var fastighetsbolagens stora lån som blev ett problem när räntorna steg, medan själva affären att äga och sköta hyreshus fortsatt har varit god.
Men det har tidigare ifrågasatts om det verkligen är möjligt att dra så långtgående slutsatser ur 20 bolagsrapporter. Hans Lind, professor i fastighetsekonomi, framförde 2024 kritik mot den rapport som då presenterades. Han menade att man helt enkelt inte kan dra så långtgående slutsatser ur en årsredovisning som är konstruerad för att visa vinst. Enligt Hans Lind har fastighetsägare stor frihet att välja vad som kostnadsförs och vad som aktiveras, vilket gör att driftnettot inte säger detsamma i olika bolag eller olika år. Bolagen kan också ha motstridiga intressen – höga vinster inför investerare, låga inför hyresförhandlingar.
[ Annons ]
Fastighetstidningen bad Michael Johansson, analytiker på Arctic Securities, att läsa igenom Hyresgästföreningens granskning. Han har stor vana att tolka fastighetsbolags rapporter. Arctic Securities är en bank som kan ha affärer med bolag i sektorn. Michael Johansson är noga med att betona att han inte har några som helst åsikter om hyressättning. Han tycker också att det finns vissa poänger i både Hyresgästföreningens och bolagens resonemang. Dock håller han med när Hans Lind menar att det är mycket svårt att dra långtgående slutsatser ur ett fastighetsbolags ekonomiska rapporter.
– I redovisningen finns dels underhållskostnader, dels underhållsinvesteringar, och gränsen mellan dem är inte alltid lätt att dra. Rapporten undersöker detta för de bolag som redovisar investeringar separat, och hittar inget som tyder på att upprustning flyttats dit. Den konstaterar dock själv att man utifrån årsredovisningarna inte kan avgöra om lägre underhåll beror på minskat behov eller på bolagens prioriteringar, säger Michael Johansson.
Michael Johansson menar att det därför vore intressant att veta hur stor del av kostnadsutvecklingen som hamnat i kassaflödet snarare än i resultaträkningen.
– Min bild är att fastighetsbolagen, på grund av finansiell press, behövt spara in på underhållsinvesteringar de senaste åren, vilket gör att det generellt byggts upp en underhållsskuld i många fastigheter.
Rapporten visar att investeringarna i befintliga fastigheter, för de bolag som redovisar dem separat, låg på 1 000–1 400 kronor per kvadratmeter 2019–2023 men sjönk till drygt 300 kronor 2025. Det kan enligt rapporten delvis spegla att renoveringsbehovet i beståndet nådde sin topp omkring 2018. Michael Johansson ser det ändå som ett tecken på sparande.
– Spontant skulle jag säga att det stämmer bra överens med bilden av att vissa bolag sparat in på investeringar i fastigheterna de senaste åren, säger Michael Johansson.
Huvudanledningen är börsens syn att dessa bolag levererar svaga kassaflöden.
Rapporten pekar alltså på att de undersökta bolagen går väldigt bra. Michael Johansson vill inte ge sig in i diskussionen om det är en korrekt slutsats. Men han konstaterar att det inte riktigt är den slutsats börsen gör.
– Jag tittar på fastighetsbolag ur börsens perspektiv, och där handlas bolagen med bostäder i beståndet svagast av de listade fastighetsbolagen. Huvudanledningen är börsens syn att dessa bolag levererar svaga kassaflöden, och att ränteuppgången satt verklig press på dem. Det behöver inte motsäga rapporten. Den visar själv att finansbördan steg från 15 till 27 kronor per 100 kronor i hyra [mellan 2021 och 2025]. Så rapporten och börsen beskriver snarare samma sak från olika håll: starkt driftnetto, men tyngt av räntekostnader, säger Michael Johansson.
Ett uppenbart problem, ur Michael Johanssons perspektiv, är att rapporten inte justerar för förändringar i bolagens bestånd. Rapporten nämner själv att nyproduktion, förvärv och försäljningar påverkar driftnettot, men gör ingen justering för det.
– Att man säljer, bygger och köper förändrar både kvalitet och sammansättning, och därmed siffrorna per kvadratmeter. De flesta bolagen är privatägda och vinstdrivande, och varje investerad krona behöver avkastning. Därför är det svårt att tolka de 51 procenten i ökat driftnetto per kvadratmeter mellan 2019 och 2025 som en ren förvaltningseffekt, säger Michael Johansson.
Rapportens egen tabell visar att bostädernas andel av hyresintäkterna varierar från 44 till 99 procent mellan bolagen i urvalet. Michael Johansson konstaterar att de kommersiella fastigheterna, där hyrorna ofta är KPI-kopplade, kan påverka snittet.
Michael Johanssons perspektiv är som sagt börsens, inte hyresförhandlarens. Men det finns ett annat perspektiv som också kan vara värt att belysa, utan att ta ställning till rätt eller fel. Hyresgästföreningen menar att fastighetsbolag bör avstå hyreshöjningar som kan motiveras av höga vinster. Men trepartens vägledning, som Hyresgästföreningen själv står bakom, utgår från kostnadsutvecklingen, och förvaltningens lönsamhet nämns bara som ett exempel på faktor som parterna kan ta hänsyn till. Frågan är därför om modellen över huvud taget gör det möjligt att avstå utan risk. Vägledningen säger att kostnaderna ska kunna täckas över tid, men såvitt framgår inte att en höjning som uteblir ett år tas igen senare. Eftersom nästa års höjning räknas på den lägre hyran blir skillnaden dessutom bestående. Hur det fungerar i praktiken skulle kräva en egen granskning av hur hyrorna faktiskt har satts, både i förhandlingar och i de ärenden som avgjorts av skiljeman. Men om risken finns är det rimligt att ett bolag, som alla företag, tvekar att avstå.
Sammantaget går det att läsa 20 bolags årsredovisningar på många sätt. Men Hyresgästföreningens slutsats är tydlig.
– När boendet, maten och elen blir dyrare får vanliga hushåll anpassa sig. Varför skulle fastighetsägarna slippa göra det? Precis som andra företag måste fastighetsbolagen ta ansvar för sina kostnader, bli bättre på att sköta husen effektivt och se över sina vinstkrav. Ja, det finns stora utmaningar på bostadsmarknaden, men alla problem kan inte lösas genom ständigt högre hyror, säger Carl-Johan Bergström, förhandlingschef på Hyresgästföreningen.